住宅展示場に行く前の注意点!京都の土地で失敗しないモデルハウスの見方
住まい探しの知識
2026.06.26

住まい探しの知識
2026.07.21
「住宅ローンの頭金はいくら準備すればいいのか」
「貯金を使い切ってしまうのは不安」
マイホームの購入を検討し始めたものの、上記のように悩むファミリーも多いでしょう。
かつては「物件価格の2割」が定説でしたが、金利の上昇局面への移行や税制優遇を踏まえた現代においては、必ずしも頭金が多ければ良いというわけではありません。大切なのは、返済負担と手元に残す現金のバランスです。
本記事では、最新データに基づいた頭金の目安やフルローンのリスクを解説します。そのうえで、急な出費や万が一に備えた、我が家に最適な資金計画の立て方をプロの視点からお伝えするので、ぜひ参考にしてください。
住宅購入を検討し始めると、頭金のほかにもさまざまな専門用語を目にします。まずは、頭金の基本的な意味や、混同されやすい類似用語との違い、購入時に必要となる現金の全体像を正しく整理しておきましょう。
頭金とは、物件価格の一部に充当する現金のことです。
これに対し、自己資金は「頭金と諸費用を合わせた手持ちの現金全般」を指します。また、手付金は「売買契約時に売主へ支払う証拠金」であり、契約成立後に頭金の一部へ充当されます。
このように、それぞれ役割や支払うタイミングが異なります。これら3つの費用に現金をどう振り分けるかを明確にして、資金計画を立てる必要があります。
マイホーム購入時には、物件代金とは別に現金で支払う諸費用が必要です。相場は物件価格の5〜10%程度で、主に以下のものが挙げられます。
これらは、原則として現金で支払う必要があります。そのため、貯蓄のすべてを頭金に回してしまうと諸費用が払えなくなり、購入手続きを進められなくなるので注意してください。
住宅ローンを利用する場合、頭金や諸費用を支払うタイミングを事前に把握しておかなくてはなりません。住宅の引き渡し時だけでなく、購入の初期段階や建築途中の工程で現金が必要になるケースを解説します。
頭金の一部となる手付金は、住宅ローンが実行される前、売買契約を結ぶタイミングで支払います。相場は物件価格の5〜10%程度です。
この段階ではまだ住宅ローンを充当することができないため、手元の現金から捻出しなければなりません。直前になって慌てないよう、あらかじめ自己資金を動かせる状態にしておきましょう。
注文住宅を建てる場合、建物の完成前に着工金や中間金といったまとまった現金を、施工会社に支払うケースが多く見られます。
ただし、住宅ローンは原則として建物が完成した後に実行されます。そのため、これらの費用は自己資金で賄うか、一時的に資金を借り入れる「つなぎ融資」を利用しなくてはなりません。
このように、一戸建て特有の資金移動のタイミングがあるため、事前に支払いの流れを正確に把握しておいてください。
住宅ローンの頭金の金額を考える際、まずは世間の平均額や目安を参考にするのがおすすめです。住宅の種類による傾向の違いや、頭金なしで購入している現代の世帯の動向を見ていきましょう。
| 住宅タイプ | 所要資金(購入価格) | 手持金(頭金) | 頭金割合 |
| 注文住宅 | 3,936.0万円 | 729.0万円 | 18.5% |
| 土地付注文住宅 | 5,312.0万円 | 460.7万円 | 8.7% |
| 建売住宅 | 3,826.1万円 | 322.8万円 | 8.4% |
| マンション | 5,592.2万円 | 1,337.9万円 | 23.9% |
| 中古戸建 | 2,573.1万円 | 232.5万円 | 9.0% |
| 中古マンション | 3,032.8万円 | 524.4万円 | 17.3% |
マイホームを購入した人が用意した頭金の平均額は、物件価格の1〜2割程度が一般的な目安となっています。新築一戸建てや注文住宅、中古住宅といった種類別にデータを見ても、多くの人が一定のまとまった資金を準備していることが分かります。
新築マンションや注文住宅では頭金を多く入れる傾向がありますが、建売住宅や中古戸建てでは1割未満に抑えるケースも少なくありません。購入する住宅タイプに合わせた相場を参考に、計画を立てましょう。
近年は金利の上昇局面に移行しつつあります。しかし物件価格の高騰が続く中、あえて頭金なしのフルローンを選ぶ世帯も一定数存在するのも事実です。三井住友トラスト・資産のミライ研究所が2025年に行ったアンケート調査によると、その割合は36.9%にのぼります。
その背景には、現代のファミリー世帯の「リスク分散」の意識があります。将来の金利上昇を警戒しつつも、手元に現金を残したいという考え方です。急な出費や不測の事態に備え、予備費をしっかり確保するための選択といえます。
頭金を入れる場合と、入れないフルローンの場合では、それぞれ異なる長所と短所があります。どちらが自分たちのライフスタイルや資金計画に合うのか、双方の特徴を比較して検討しましょう。
頭金を入れる最大のメリットは、借入額自体を減らせることです。毎月の返済額や総支払利息を抑えられるうえ、金融機関の審査に通りやすくなり、金利の優遇を受けられる可能性もあります。
一方で、まとまった資金を貯蓄するまでに時間がかかり、購入時期を逃すリスクが懸念されます。また、手元の現金が一時的に大きく減ってしまうため、新生活初期の家計に余裕がなくなる点にも注意が必要です。
頭金ゼロで購入する最大のメリットは、貯蓄が少なくてもすぐに家を買える点です。手元に現金を残せるため、急な出費にも対応しやすく安心感があります。また、住宅ローン控除の恩恵を最大限に受けられる可能性も魅力です。
デメリットとしては、借入額が大きくなる分、毎月の返済負担がダイレクトに増す点が挙げられます。さらに将来的にマイホームを売却せざるを得なくなった際、物件の価値よりもローンの残高が多くなる担保割れ(オーバーローン)のリスクも潜んでいます。
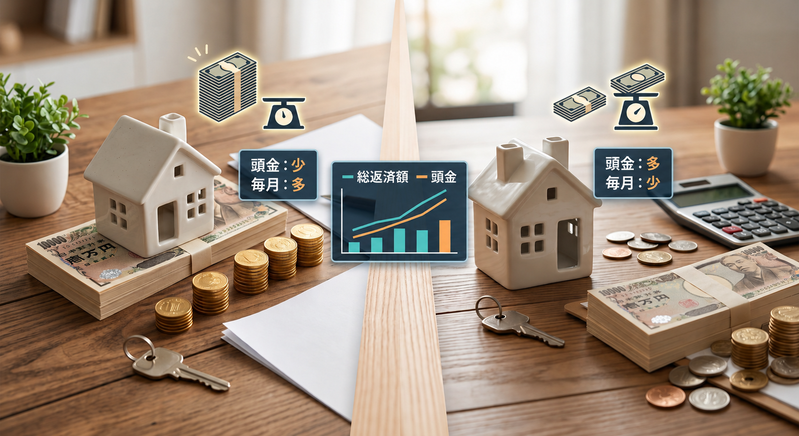
頭金の額で実際の返済負担がどう変わるのか、「物件価格3,500万円・35年返済・金利1.0%」の標準的な条件で試算しました。3パターンの違いを見比べてみましょう。
| 頭金の金額 | 住宅ローンの借入額 | 毎月の返済額 | 35年間の総返済額 | フルローンとの差額 |
| 頭金ゼロ(フルローン) | 3,500万円 | 98,936円 | 約4,155万円 | 基準 |
| 頭金500万円 | 3,000万円 | 84,802円 | 約3,562万円 | 総額で約593万円減 |
| 頭金1,000万円 | 2,500万円 | 70,668円 | 約2,968万円 | 総額で約1,187万円減 |
※上記の試算結果は概算です。実際の金額は金融機関や金利動向によって異なります。
頭金を増やすほど月々の返済額や総利息が減り、家計にゆとりが生まれることが一目で分かりますね。 これだけの差額を見ると「限界まで多く入れた方が得」と思いがちですが、現金をすべて使い切るのには大きなリスクが伴います。
手元の現金を残したまま、後から効率よく返済する「繰り上げ返済」という賢い戦略についても考えていきましょう。
頭金を限界まで入れることが、最良の選択とは限りません。あえて最初は頭金を低めに抑えておき、入居した後にタイミングを見計らって「繰り上げ返済」を進める方法もあります。その具体的なメリットと、知っておくべき注意点を見ていきましょう。
購入時はあえて頭金を少なく押さえておくことで、手元にしっかり現金を残したまま新生活をスタートできます。これにより、引っ越し直後に貯蓄が底をつくというリスクを回避可能です。
数年が経ち、家計や暮らしが落ち着いたタイミングでまとまった額を返済すれば、当初から頭金を入れた場合と同じように、将来的な総利息を減らす効果を狙えます。家計のゆとりをしっかり確保しながら、長期的な負担も賢く減らせるのがこのアプローチの大きな魅力です。
繰り上げ返済を前提とする場合は、慎重な見極めも求められます。
まず、利用する金融機関によっては、繰り上げ返済の手続きごとに手数料がかかる場合があります。 また、現金を返済に回すタイミングを誤ると、直後に急な出費が重なった際に家計が苦しくなりかねません。
さらに変動金利を選択している場合は、将来の金利上昇リスクに備えるため、あえて返済を行わず現金をそのまま手元に留めておく方が安全なケースもあります。目先の利息軽減だけに囚われず、全体のバランスを冷静に判断することが大切です。
我が家に最適な頭金の金額は、手持ちの貯蓄から逆算して、無理のない範囲で導き出しましょう。ここからは、頭金額を決める流れを具体的な4つのステップに分けて解説します。
まずは、生活費の最低6ヶ月〜1年分を「絶対に触らないお金」として手元にしっかりキープしておきましょう。
手持ちの貯蓄をすべて頭金に回してしまうのは非常に危険です。万が一の病気やケガ、突然の収入減少といったトラブルは、いつ誰の身に起こるか分かりません。
この予備費を最初から差し引いた上で、頭金の検討をスタートしてください。
次に、数年後に控えている家族のイベントに目を向けましょう。目先の頭金にお金を使い切ってしまうと、将来の重要なタイミングで資金不足に陥るリスクがあるからです。
具体例としては、子どもの進学費用や車の買い替え、定期的に必要となる住まいのメンテナンス費用などが挙げられます。マイホームの購入だけにとらわれず、家族の未来の暮らしを無理なく続けるための資金も、最初から計算に入れて残しておきましょう。
マイホームを手に入れた直後にも、意外とお金がかかるものです。新居のサイズに合わせた家具や家電の買い替え費用、引っ越し代、さらには火災保険料といった細かな追加費用が次々と発生します。
新しい生活をスタートさせてすぐに、家計の余裕がなくなってしまう事態は避けたいものです。これらのお金も、頭金の原資からはあらかじめ差し引いて予算を見込んでおきましょう。
最後は、毎月の返済能力から逆算して具体的な金額を固めていきます。ここでベースとなるのが、現在の家賃や、無理なく続けられている毎月の貯蓄ペースです。
景気に左右されやすいボーナスはあてにせず、現在の確実な収入能力だけで返済していける借入上限額を割り出しましょう。その借入額と物件価格のギャップを埋める金額が、我が家にとっての最適な頭金額となります。
この章で解説した一連の流れを、自分だけで計画を立てていくのに不安を感じる方も多いでしょう。
その場合は、お金のプロである、ファイナンシャルプランナーに相談しながら、お金の設計図(ライフプランニング)をしてみませんか。
ドリームホームでは、ファイナンシャルプランナーの無料相談会を随時開催しています。ご希望の日時をご連絡の上、ご利用ください。
頭金を思うように用意できないからといって、マイホームの購入を諦める必要はありません。現状の予算でも無理なく安全に購入を進めるための、3つの解決策を紹介します。
もし親や祖父母からの資金援助が期待できるなら、国の特例制度を利用するのが有効な手段です。一定の要件を満たせば、贈与税が最大1,000万円(または500万円)まで非課税になり、自己資金を大きく増やせます。
ただし、この制度の適用を受けるには、以下の条件をすべてクリアしなければなりません。
※床面積が50㎡未満の場合、所得上限は1,000万円以下に下がります。
本特例は、令和8年(2026年)12月31日までに贈与を受けた分までが対象の、時限措置となっています。新築マンションなど、契約から引き渡しまでに年をまたぐケースでは、贈与のタイミングを誤ると特例が使えなくなるリスクがあるため、事前にスケジュールを決めて手続きを進めましょう。
頭金が少なくても諦めずに、ローンの選択肢を広げて金融機関を比較検討することが大切です。銀行によって、頭金なしのフルローンに対する融資姿勢、適用される金利条件は大きく異なります。
近年は、頭金が少なくても低い金利を提示してくれる金融機関や、諸費用までまとめて低金利で組み込める「諸費用ローン」を取り扱う銀行も増えています。地方銀行やネット銀行なども含めて幅広く比較し、手元の現金を残しながらも毎月の返済を抑えられる、最適なプランが見つけましょう。
現状の予算に不安がある場合は、家計と住まいの両方を見通せるプロに、個別の資金計画を作成してもらうのがおすすめです。ネットの簡易シミュレーターでは、家族構成や将来の教育費、地域ごとの物件相場や税制優遇まで加味した、正確な判断はできません。
プロの視点からライフプランを作成すれば、頭金を抑えて購入したとしても、将来の教育費のピークや老後にどれだけ現金が残るかが、具体的な数値で分かります。客観的なデータに基づいたプロのアドバイスを受けることで、将来の不安が解消され、安心して家づくりへの一歩を踏み出せるでしょう。
住宅ローンの頭金は、多ければ多いほど良いというわけではありません。手元に残す現金の安心感、将来のイベントにかかる支出、そして毎月の返済負担。この3つのバランスを上手にとることが何より大切になります。
ドリームホームでは、お客様の現在の家計状況や将来のライフプランを丁寧にお伺いしています。その上で、無理のない最適な頭金額やローン計画を、プロの視点から提案可能です。
我が家に最適な頭金の額について少しでも迷う部分があれば、ぜひお気軽にファイナンシャルプランナーの無料相談会をご利用ください。家族の未来を守るための安心なプランを、一緒に作っていきましょう。
※ご注意ください
掲載している金利や税金、法令などの情報は変更されている可能性があります。常に最新の情報をご確認ください。


 Contact
無料査定やご相談など、
会員限定の物件をご覧になりたい方は、会員登録を!
売るのも買うのも、専門スタッフが親身に対応します。


 電話・来店予約
 物件を探す
 メルマガ登録
 会員登録